
📅 2026年9月21日/🏷️ マーケット総括/⏱️ 約7分で読めます
⚠️ 本記事は情報提供のみを目的としており、特定銘柄の売買推奨・投資勧誘を行うものではありません。投資判断はご自身の責任でお願いします。
📋 結論サマリー(3行で把握)
- 本日9月21日は「敬老の日」で東京証券取引所は休場です。 9月22日も祝日法の規定により休日となり、23日の「秋分の日」と合わせた5連休(シルバーウィーク)の最中で、日本市場の取引再開は9月24日となります。
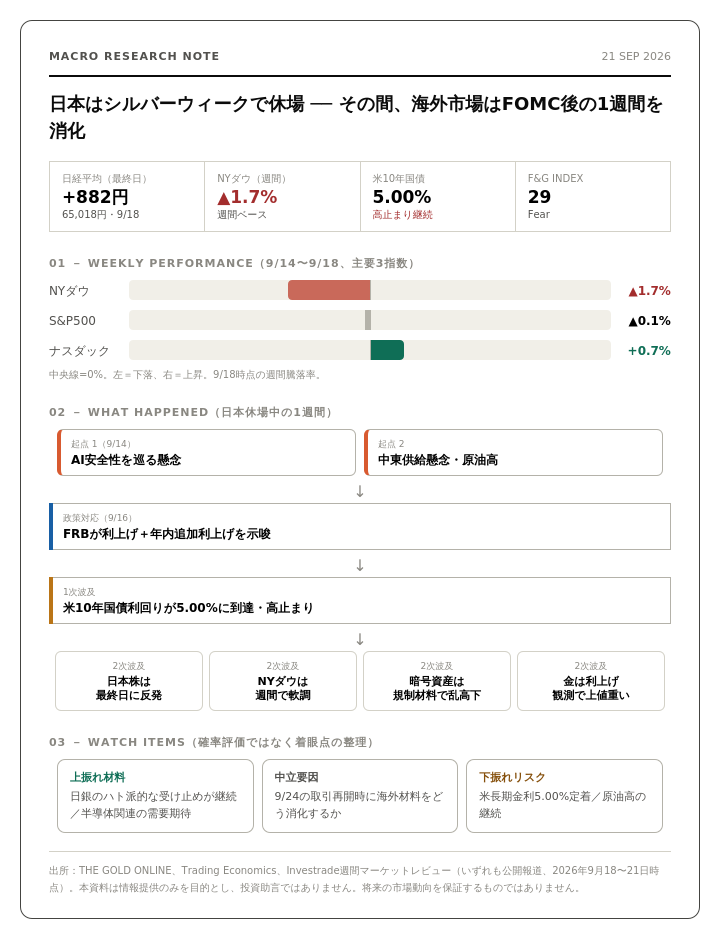
- 最後の取引日となった9月18日、日経平均は前日比882円70銭高の65,018.95円と大幅反発しました。 日銀の利上げ決定が「2委員の反対」を伴ったことで相対的にハト派と受け止められたことに加え、半導体関連株への買いが押し上げ要因となりました。
- 海外に目を転じると、FOMC通過後の1週間はNYダウが週間で1.7%安と軟調だった一方、ナスダックはプラス圏を維持しました。 米10年国債利回りは5.00%に達し、ビットコインは規制関連のニュースで週半ばに下落後、週末にかけて持ち直しています。
📊 主要指標一覧(変動理由つき)
| 指標 | 直近値 | 前日比/方向 | 変動理由(一言) |
|---|---|---|---|
| 日経平均 | 65,018.95円(9/18終値、最終取引日) | +882.70円 | 日銀利上げが相対的にハト派と受け止められ半導体株が牽引 |
| ドル円 | 155〜157円圏(9/15〜18確認分) | 高止まり | 日米の金融政策イベント通過後も高値圏 |
| ユーロ(円) | 177.3〜180.3円(9/9〜10確認分) | ほぼ横ばい | ドル全体の値動きに連動 |
| NYダウ | 51,683ドル(9/18終値) | ▲95ドル(▲0.18%、週間では▲1.7%) | 米長期金利上昇の重し継続 |
| S&P500 | 約7,616(9/18、前日比+0.2%からの推定値) | +0.2%(週間ではほぼ横ばい) | ハイテク株が下支え |
| 金価格 | 4,333.40ドル(9/15終値、確認できた最新の終値) | ▲18.50ドル(▲0.43%) | 利上げ観測の高まりで金利のつかない金に売り |
| WTI原油 | 109ドル台(9/16、確認できた最新の終値) | 上昇基調継続 | 中東の供給懸念と天然ガス価格上昇 |
| 米10年国債利回り | 5.00%(9/18〜21、複数日で到達・維持) | 高止まり | インフレ懸念と政府支出への警戒 |
| 日本10年国債利回り | 3.03%前後(9/15、日中に一時到達) | 休場のため更新なし | 財政悪化懸念+日銀利上げ観測+原油高 |
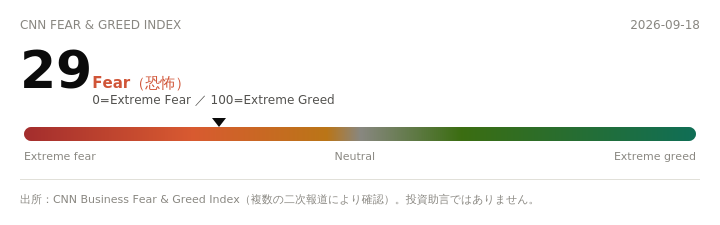
| CNN Fear & Greed Index | 29(9/18確認分、Fear) | 恐怖ゾーン継続 | 金利上昇・週前半のAI関連株安を受けた警戒 |
出所:THE GOLD ONLINE(9/18国内株式市場概況)、Trading Economics、Investrade週間マーケットレビュー、外国為替相場情報を基に作成。日本の指標は休場のため9/18〜9/15時点の最新値、米国株は9/18終値、S&P500は前日終値(9/16:7,601.12)からの騰落率をもとにした推定値です。数値は速報ベースであり、後日修正される可能性があります。
🔍 何が起きているのか:日本が休場の間、海外市場は何を消化したか
日本は本日から9月23日の「秋分の日」まで、実質5連休の「シルバーウィーク」に入っている。2015年以来11年ぶりに、祝日法の「2つの祝日に挟まれた平日は休日」という規定が9月に適用され、22日も休日となった。この間、日経平均は9月24日まで値がつかない。
最後の取引となった9月18日は、前日の米国市場でフィラデルフィア半導体株指数(SOX)が3.14%上昇した流れを引き継ぎ、朝方から半導体関連株中心に買いが先行した。昼に日銀が政策金利を1.25%へ引き上げることを発表すると、市場予想通りの結果に加え、2名の審議委員が利上げに反対したことから「相対的にハト派」と受け止められ、日経平均は一時1,300円超上昇する場面もあった。結局、植田総裁会見やシルバーウィーク入りを控えた利益確定売りもあり、882円70銭高の65,018.95円で取引を終えている。半導体関連ではアドバンテスト、東京エレクトロン、キオクシアホールディングス(+9.4%)などが指数を押し上げた。
一方、海外市場ではFOMC通過後の1週間が続いた。週明け9月14日はAnthropicのCEOがAI開発の減速を訴えるエッセイを公表し、OpenAIのCEOも同様の見解を支持したと伝わったことを受け、AI・半導体関連株が下落する場面があった(国内でも関連銘柄が10%超安となった)。水曜日にFRBが25bpの利上げを決定すると、市場は「年内もう1回の利上げ」というメッセージを消化。木曜日にはS&P500・ナスダックが反発し50日移動平均線を回復したが、金曜日には米長期金利の再上昇を受けて上値が重くなった。週間ではNYダウが1.7%安、S&P500がほぼ横ばい、ナスダックが0.7%高という結果になっている。米10年国債利回りは5.00%に達し、高止まりが続いている。
もう一つの注目材料が仮想通貨市場だ。週半ば、米上院が暗号資産の規制枠組みを定める「クラリティ法案」の採決を進められなかったことを受けてビットコインなどが下落したが、その後は規制当局が独自の対応を進めたことで持ち直した。株式市場が金利上昇に神経質になる一方で、暗号資産市場は規制動向という別の力学で動いている点が興味深い。
💰 その他の注目材料
仮想通貨:規制を巡るニュースで乱高下
ビットコインをはじめとする暗号資産は、米議会でのクラリティ法案(暗号資産の規制の明確化を図る法案)採決の遅れを受けて週半ばに下落した。その後、規制当局が法案を待たずに独自の対応を進めたことが好感され、週末にかけて値を戻す展開となった。株式市場とは異なる材料で動いている点は、資産クラス間の分散を考える上で参考になる。
個別企業ニュース
- アップル:新型「iPhone 18」の販売を開始。折りたたみ式の「iPhone Duo」はまだ発売されていない
- NYダウの押し上げ/押し下げ要因(9/18):アムジェン、エヌビディア、キャタピラーが上昇に寄与した一方、IBM、ウォルト・ディズニー、ナイキが下落に寄与した
- キオクシアホールディングス:半導体需要への期待から9/18に+9.4%と大幅高
🧭 3つの視点で見る、来週のシナリオ
1. 強気シナリオ:ハト派的な受け止めが続く
日銀利上げが「2委員反対」という形でハト派的に受け止められたように、市場がイベントを前向きに消化する流れが続けば、シルバーウィーク明けの日本株にも好影響が及ぶ可能性がある。
2. 中立シナリオ:材料の少ない中で方向感に乏しい展開
日本市場が休場の間、海外の材料を消化しきれないまま週明けを迎える可能性がある。米10年債利回りが5.00%で高止まりする中、次の方向を決める新たな材料待ちの展開も考えられる。
3. 警戒シナリオ:金利高止まりが重荷に
米10年国債利回りが5.00%という節目で高止まりを続ければ、金利敏感株やグロース株への逆風が続く可能性がある。原油高・天然ガス高が収まらない限り、インフレ長期化への警戒も残る。
✅ 今後の投資家チェックポイント
- 日本市場の再開(9/24) — シルバーウィーク明けに海外市場の動きをどう消化するか
- 米10年国債利回り — 5.00%の節目を上に抜けるか、頭打ちとなるか
- クラリティ法案の審議動向 — 暗号資産規制の行方
- FOMC次回会合(10/28)に向けた織り込み — 市場は10月会合での追加利上げを55%程度織り込んでいる(12/9会合までの利上げ確率は9割)
- AI関連株の物色動向 — 安全性を巡る懸念が再燃しないか
まとめ
日本市場が5連休で静かな一方、海外市場ではAI安全性懸念、FOMCの利上げ決定、金利の高止まり、暗号資産規制を巡るニュースと、材料に事欠かない1週間だった。日本の投資家にとっては、休場中に消化しきれなかった海外の値動きが、9月24日の取引再開時にどう反映されるかが最初の注目点になりそうだ。
本記事は2026年9月21日時点で公開されている情報を基に作成した参考解説であり、将来の株価・金利・為替の動向を予測・保証するものではありません。投資判断は必ずご自身の責任で行い、必要に応じて専門家にご相談ください。

コメント